1. 핵심 개념 — 촉매자본이란
촉매자본(Catalytic Capital)이란 긍정적인 임팩트를 창출하고, 촉매자본 없이는 불가능했을 제3자의 투자를 이끌어내기 위해 기존의 일반적인 투자와 비교하여 불균형적인 위험을 감수하거나 낮은 수익률을 수용하는 대출, 지분, 보증 및 기타 형태의 투자를 의미합니다(촉매자본 컨소시엄, C3 정의). 단순한 자선적 기부나 보조금과 달리, 금융 구조 내에서 위험을 재분배하고 시장 형성 자체를 촉진하는 금융 도구라는 점이 핵심입니다.
2. 촉매자본의 3대 역할 — 싹틔우기·규모화·지속하기
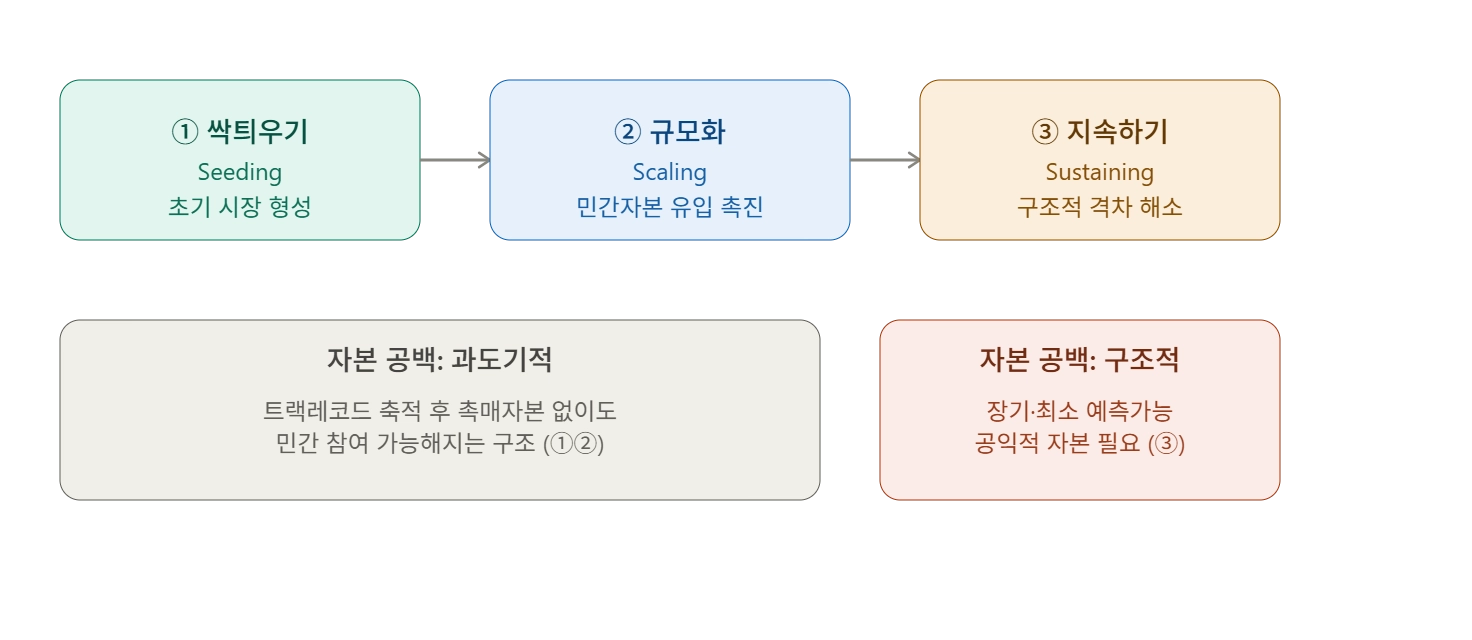
역할 | 대상 자본 공백 | 특징 |
① 싹틔우기 | 트랙레코드가 없는 신규 시장 | 일시적 공백. 목표는 촉매자본이 스스로 불필요해지는 것 |
② 규모화 | 검증된 모델이지만 아직 소규모 | 승수효과(기업 성장·투자전략 확산·중개기관 성장·민간자본 유입) 추구 |
③ 지속하기 | 취약계층·저소득지역 등 구조적 수익성 한계 | 장기적·공공재적 성격의 지속 공급 필요 |
3. 국내외 사례 비교
글로벌 헬스 투자펀드(GHIF) vs 에너지 세이버스 vs 예술인 상호부조 대출(한국스마트협동조합)
4. 국내 사례 상세 — 예술인 상호부조 대출 (연도별 실적)
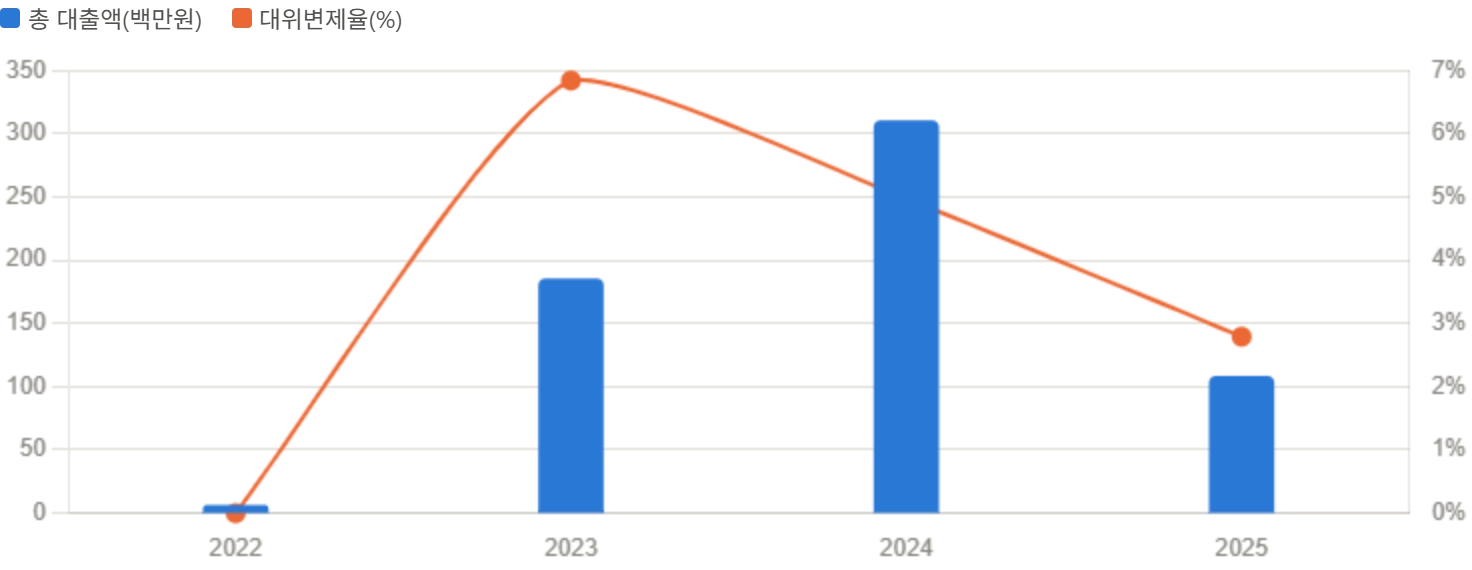
2025년 4월 말 기준 총 305건, 약 6억 9백만원을 공급했고, 신용점수와 무관하게 연 5% 저금리를 적용함으로써 고금리 대출 대비 약 1억원 이상의 이자부담 경감 효과가 발생한 것으로 추산됩니다. 협력 금융기관(신협)은 예치된 씨앗기금의 약 6.7배에 달하는 대출 재원을 예술인에게 할당할 수 있게 되었습니다 — 이것이 촉매자본의 "레버리지 효과"를 보여주는 실제 수치입니다.
5. 국내 촉매자본 활성화 방안 — 3대 축
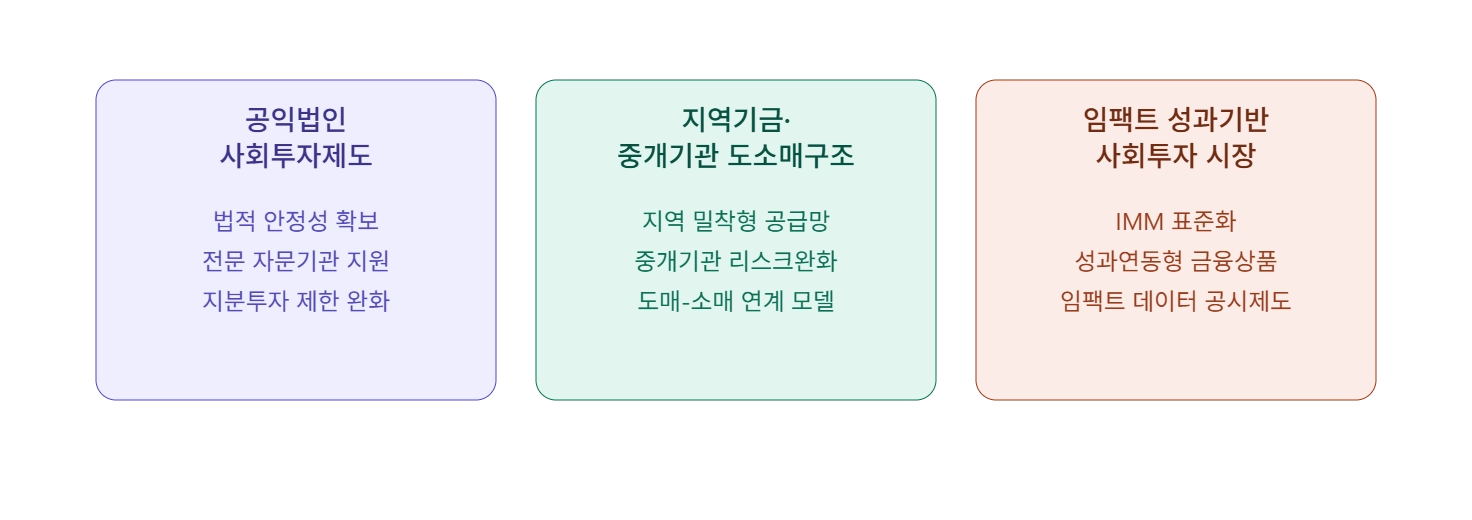
6. 결론 핵심 메시지
촉매자본은 '위험의 재분배'를 통해 시장 실패를 해결합니다. 전통적인 금융 기관이 수용할 수 없는 초기 위험과 양보적 수익률을 촉매자본이 인수함으로써, 민간 자본이 유입될 수 있는 투자 가능한 환경을 조성합니다. 싹틔우기·규모화·지속하기 세 경로가 유기적으로 작동할 때 비로소 사회적 금융 생태계는 자생적 구조로 성숙할 수 있다는 것이 보고서의 결론입니다.